





席春迎丨結構化發行退潮之後:港股IPO真正要回歸的是價格發現
——如何理解結構化發行的合理邊界、合規底線與港股IPO的市場化邏輯

 席春迎
2026.11.16 11:37:49
 字號:
文/席春迎
最近,港股IPO市場出現了一個值得關注的變化:投行對投資者訂單的審核更加謹慎,對臨近簿記截止突然出現的大額訂單、投資者資金來源與財力不匹配、發行人與投資者之間可能存在特殊關係,以及異常開戶和認購行為,都明顯提高了警惕。於是,市場上開始出現一種說法:港股IPO是不是突然「收緊」了?過去一些所謂「結構化發行」的做法,是不是現在才被禁止?
我認為,這兩個問題首先需要澄清。香港的發行監管規則並不是最近才突然改變,早在2013年,港交所就已經明確,基石投資者除按IPO價格獲得保證配售外,不應獲得額外直接或間接利益;2022年生效的證監會《操守準則》第21段,又進一步規範IPO簿記建檔、訂單管理、配售和中介機構責任。2026年10月,證監會針對近期發現的可疑IPO及上市後安排,再次要求保薦人和資本市場中介機構關注未經披露的認購資金、保證回報、可疑訂單以及可能人為放大投資者需求的安排。
所以,今天真正發生的不是香港突然修改了規則,而是監管更加穿透地執行一條資本市場早就存在的原則:IPO的需求必須是真實的,風險必須由真正的投資者承擔,價格必須通過真實供求形成。
理解這一點,首先要回答一個問題:究竟什麼是市場通常所說的「結構化發行」?
一、結構化發行本身不是一個簡單的「合法或違法」標籤
嚴格來說,「結構化發行」並不是香港《上市規則》中一個可以用一句話定義的統一法律概念,市場使用這個詞時,實際上可能指向性質完全不同的安排。
一種是正常的發行結構設計。例如,發行人根據不同投資者類型設計基石投資、機構配售和公開發售比例,引入長期產業資本或戰略投資者,通過合理的股東結構提高發行穩定性。這些本來就是現代資本市場正常的發行工具。香港交易所2025年改革IPO定價和分配機制,本身也在調整發行結構,目的之一就是強化機構簿記建檔在價格發現中的作用,同時兼顧公眾投資者參與。因此,發行有結構當然不等於結構化發行違規。
真正產生爭議的,是市場上另一類同樣被俗稱為「結構化發行」的安排。一些投資者表面上以股權投資者身份認購IPO股份,但背後可能存在發行人、控股股東或者其他相關方提供認購資金、保證固定回報、承諾回購、補足損失,或者提供其他沒有公開披露的利益安排。在更極端的情況下,發行募集資金甚至可能通過其他安排重新流向特定投資者或者關聯方。
到了這一步,問題的性質就完全不同了,因為投資者名義上購買的是股票,實際上承擔的卻可能已經不是正常的股票投資風險。因此,判斷所謂結構化發行是否合規,不能只看表面形式,更重要的是穿透這些安排,判斷它們背後的經濟實質究竟是什麼。
二、判斷合規與否,關鍵不是有沒有「安排」,而是誰真正承擔風險
IPO當然可以有各種制度安排。基石投資者獲得保證配售是一種安排,發行人選擇不同的公開發售比例也是安排,承銷商根據投資者質量進行配售,同樣屬於正常發行機制的一部分。真正需要判斷的,不是發行過程中沒有人為設計,而是這些設計有沒有改變股權投資最基本的風險收益關係。
假設一家機構拿出自己的1億元資金認購IPO,上市以後股價上漲它獲得收益,股價下跌它自己承擔損失。那麼,無論這家機構是不是發行人主動尋找的投資者,只要有關關係依法披露、認購資金真實、投資風險由自己承擔,而且訂單真實反映投資意願,本質上仍然屬於正常的股權投資。
但如果情況變成另一種形式:機構雖然名義上認購了1億元股票,控股股東卻私下承諾半年以後按照本金加8%的收益回購,或者股價跌破發行價以後補足損失,甚至認購資金本身就是由發行人或相關方提供,那麼,這1億元訂單所表達的就已經不再是真實的市場需求,因為投資者實際上並沒有承擔股票價格下跌的風險。
香港交易所早在2013年的基石投資指引中,就已經關注向基石投資者提供額外直接或間接利益的問題,並明確涉及由控股股東或其他人士給予上市後回購股份的認沽權等安排。證監會《操守準則》第21段同樣要求資本市場中介機構維護可信和透明的價格發現過程,妥善管理訂單簿,並對異常訂單進行查詢。
所以,結構化發行真正需要劃清的並不是「有沒有結構」,而是這種結構究竟是在幫助市場完成真實發行,還是在替代市場、製造一個原本並不存在的需求。前者屬於正常的資本市場工具,後者則可能觸及監管紅線。
三、為什麼一些發行人會產生結構化發行的衝動?
理解這個問題,還需要站到發行人的角度。
一家企業準備上市,通常希望同時實現幾個目標:融資規模不能太低,發行價格不能太差,上市市值最好達到原有預期,同時還希望股東結構相對穩定,上市以後不要馬上破發。可問題在於,這些目標在現實市場中並不總能同時實現。
假設發行人認為自己的公司值100億元,但經過路演和詢價,真正願意承擔投資風險的機構只願意按照70億元估值認購。按照真正市場化的邏輯,答案其實並不複雜:企業要麼接受70億元的市場定價,要麼降低融資規模;如果真實需求仍然不足,也可以等待更好的市場窗口。
但是,企業家和原有股東往往很難接受這樣的結果。上一輪一級市場融資已經按照80億元估值完成,IPO怎麼能夠只有70億元?同行上市時值100億元,為什麼自己的企業只能值70億元?如果發行價格太低,原有股東的賬面價值和市場預期怎麼辦?
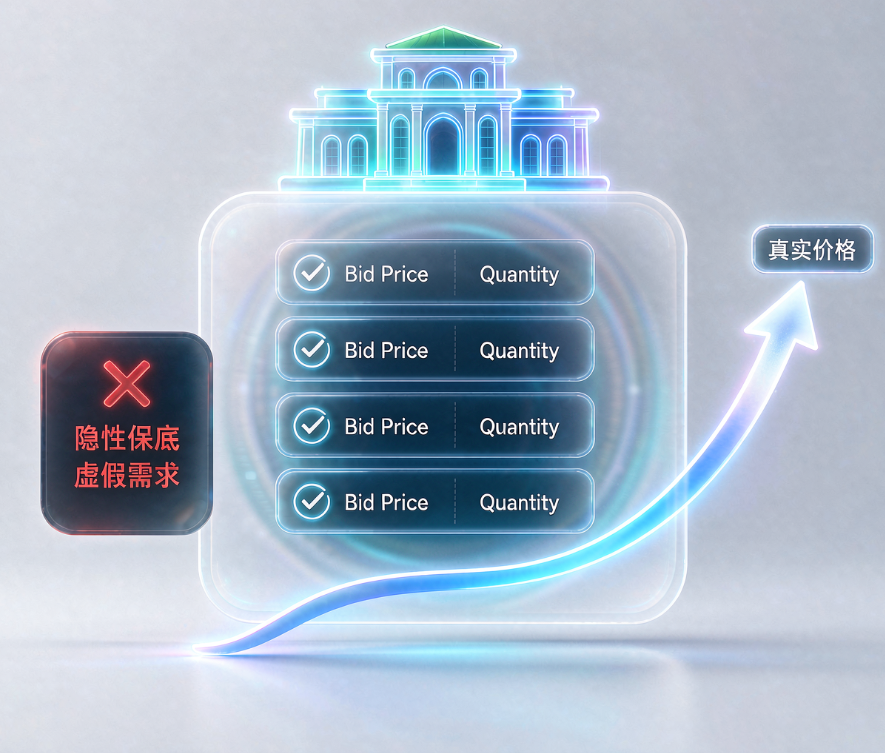
正是在這種壓力之下,發行邏輯容易發生微妙的逆轉。原本應該由真實投資需求決定價格,最後卻可能變成先確定一個希望實現的價格,再尋找資金把訂單填滿。於是,IPO最基本的價格發現順序就被顛倒了。
正常情況下,投資者根據企業基本面和市場環境表達真實需求,訂單簿匯集這些需求以後,再形成最終發行價格;而某些有爭議的結構化安排,卻可能先確定目標估值,再尋找資金、組織訂單,最後用這些訂單反過來證明這個價格存在市場需求。兩種方式表面上都可能完成發行,但背後的經濟含義完全不同。
因此,討論結構化發行不能停留在「有沒有保底」「有沒有找資金」這些表層現象,真正需要追問的是:價格究竟是市場發現出來的?還是為了實現一個預先確定的價格而組織出來的?
四、最大的危害不是「有人保底」,而是價格發現失效
監管機構為什麼如此重視這個問題?根本原因在於,資本市場最核心的功能從來不是幫助企業以盡可能高的價格融資,而是通過真實供求發現價格,並讓資本根據價格信號進行配置。
香港交易所對IPO價格發現機制的邏輯很清楚:簿記配售投資者通過表達自己願意支付的價格和認購數量,為最終發行價格提供依據,發行人與整體協調人則在真實市場需求形成以後確定最終發行價。
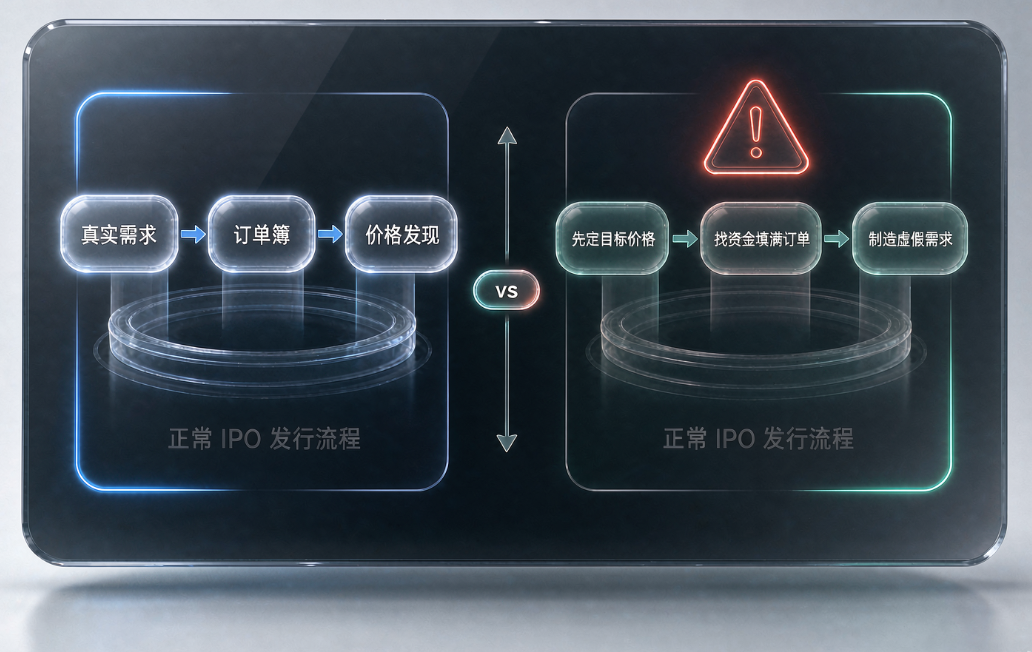
如果一個投資者已經獲得隱性保底,那麼它報100元還是80元,對自身承擔的真實風險可能沒有實質差別;如果訂單資金實際上由發行相關方提供,那麼這個訂單本身也無法證明獨立投資者認為股票值得這個價格。最終可能出現一種非常危險的情況:訂單簿看起來很滿,市場需求卻並沒有真正存在。
2026年10月,香港證監會在通函中明確指出,一些可疑安排可能涉及上市申請人為投資者提供認購資金或者保證回報,並可能使配售股份集中於與發行人存在未披露安排的指定投資者,從而人為製造或放大IPO需求。證監會特別指出,這類安排可能損害價格發現以及上市後的市場完整性。
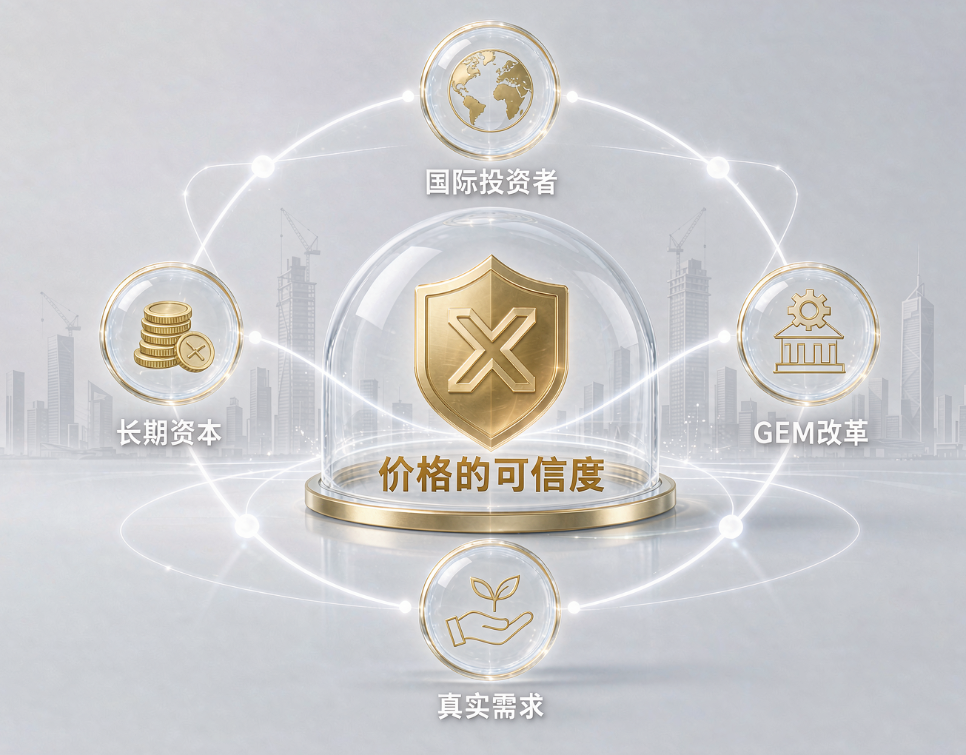
所以監管真正保護的並不只是某一個IPO項目的合規程序,而是香港資本市場最重要的一項公共產品——價格的可信度。
一旦投資者開始懷疑訂單簿上的需求是不真實的,基石投資者的認購並沒有真正承擔風險,發行價格也不是由獨立市場需求形成,那麼受到損害的就不再只是一家企業,而是整個港股IPO市場的信用。
對於國際金融中心而言,這種信用比某一年多完成幾十宗IPO、融資額多出多少億元更加重要。企業可以選擇上市時間,資本卻只會長期留在它相信價格真實、規則可信的市場。
五、結構化發行退潮以後,企業必須重新接受市場給出的價格
這也是我認為這一輪監管變化最重要的長期意義。
過去市場上容易形成一種誤解:只要企業通過上市審核,IPO似乎就應該成功;既然決定上市,也就應該按照企業和原有股東期待的估值完成發行。
但實際上,上市資格與發行成功從來就是兩件不同的事情:監管機構和交易所判斷的是企業是否符合上市條件,投資者判斷的則是,按照這個價格我願不願意拿自己的錢承擔風險。
一家企業上一輪融資估值100億元,並不意味着IPO至少值100億元;企業家認為公司未來能夠值500億元,也不意味着今天的投資者必須按照未來500億元的想像提前定價。如果當前真實市場只願意接受70億元,那麼70億元就是這個時點資本市場給出的價格。企業可以接受,可以減少融資規模,也可以暫緩上市,等待經營業績或者市場環境發生變化,這才是真正的市場化。
因此,從這個角度看,結構化發行退潮並不意味着港股IPO制度變得「不友好」,恰恰相反,它意味着港股IPO需要更加徹底地回到市場本身。
當然,這也提出了另一個不能迴避的問題:當「幫忙資金」和非真實需求逐漸退出以後,香港有沒有足夠多真正研究企業、願意承擔風險並長期持有的機構資本,特別是有沒有足夠的資金支持中小成長企業?
這就不能只靠監管解決。香港還需要通過GEM改革、機構投資者培育、研究覆蓋、流動性機制,以及上市後的併購和再融資制度建設,持續增加真實投資需求。清理假需求與建設真需求,本來就是同一場市場改革的兩面。
結語:IPO不是把股票賣出去,而是第一次公開接受市場定價
因此,討論結構化發行,最需要避免兩個極端。一方面,不能把所有結構設計都視為違規,因為現代IPO本來就需要基石投資者、機構配售、公開發售和合理的股東結構設計;另一方面,也不能認為只要能夠幫助企業完成發行,任何資金安排都可以被解釋為正常市場行為。
真正的邊界並不複雜,關鍵要看認購資金是否真實、投資意願是否真實、風險是否由投資者真正承擔、利益關係是否得到充分披露,以及訂單能否真實反映市場供求。
香港資本市場從來沒有允許通過虛假需求、隱性保底或者未披露利益安排扭曲發行價格。所以,今天所謂「結構化發行退潮」,真正發生的並不是規則突然改變,而是市場重新確認了一條本來就應該存在的原則:誰認為這家公司值這個價格,誰就應該拿自己的錢承擔這個價格的風險;如果沒有足夠投資者願意承擔,價格就應該調整。
這聽起來非常簡單,卻恰恰是資本市場最核心的制度安排。因為IPO的本質,從來不是幫助企業把股票「賣出去」,更不是幫助企業實現一個預先設定的市值目標。它真正完成的是一次定價機制的轉換:一家過去主要由創始人、VC和PE在相對封閉環境中定價的企業,第一次進入公開市場,接受大量獨立投資者共同形成的價格。
從這一刻開始,企業值多少錢就不再主要由企業家自己決定,也不能簡單沿用上一輪融資估值,市場開始擁有真正的發言權。因此,結構化發行退潮之後,港股IPO真正需要回歸的不是某一種發行技術,也不只是簡單意義上的「監管更嚴」,而是資本市場存在的最基本理由——真實的價格發現,只有真實需求形成真實價格,真實價格再引導資本流向真正具有競爭力的企業,港股IPO市場才能建立長期公信力。
而這種對真實價格的堅持,才是香港作為國際金融中心最值得守住的底層價值。
(作者為香港中小上市公司協會主席)

評論