





席春迎丨資本市場真正的能力不是讓更多企業上市,而是讓小企業長成大企業

 席春迎
2026.10.20 09:59:16
 字號:
最近,一張對比圖在市場上廣泛傳播:谷歌、英偉達、微軟、亞馬遜、蘋果、Meta和特斯拉七家美國科技巨頭,單季度淨利潤合計約1.54萬億元人民幣;同期5503家A股上市公司淨利潤合計約1.59萬億元。換言之,七家公司創造的利潤,幾乎相當於整個A股市場。
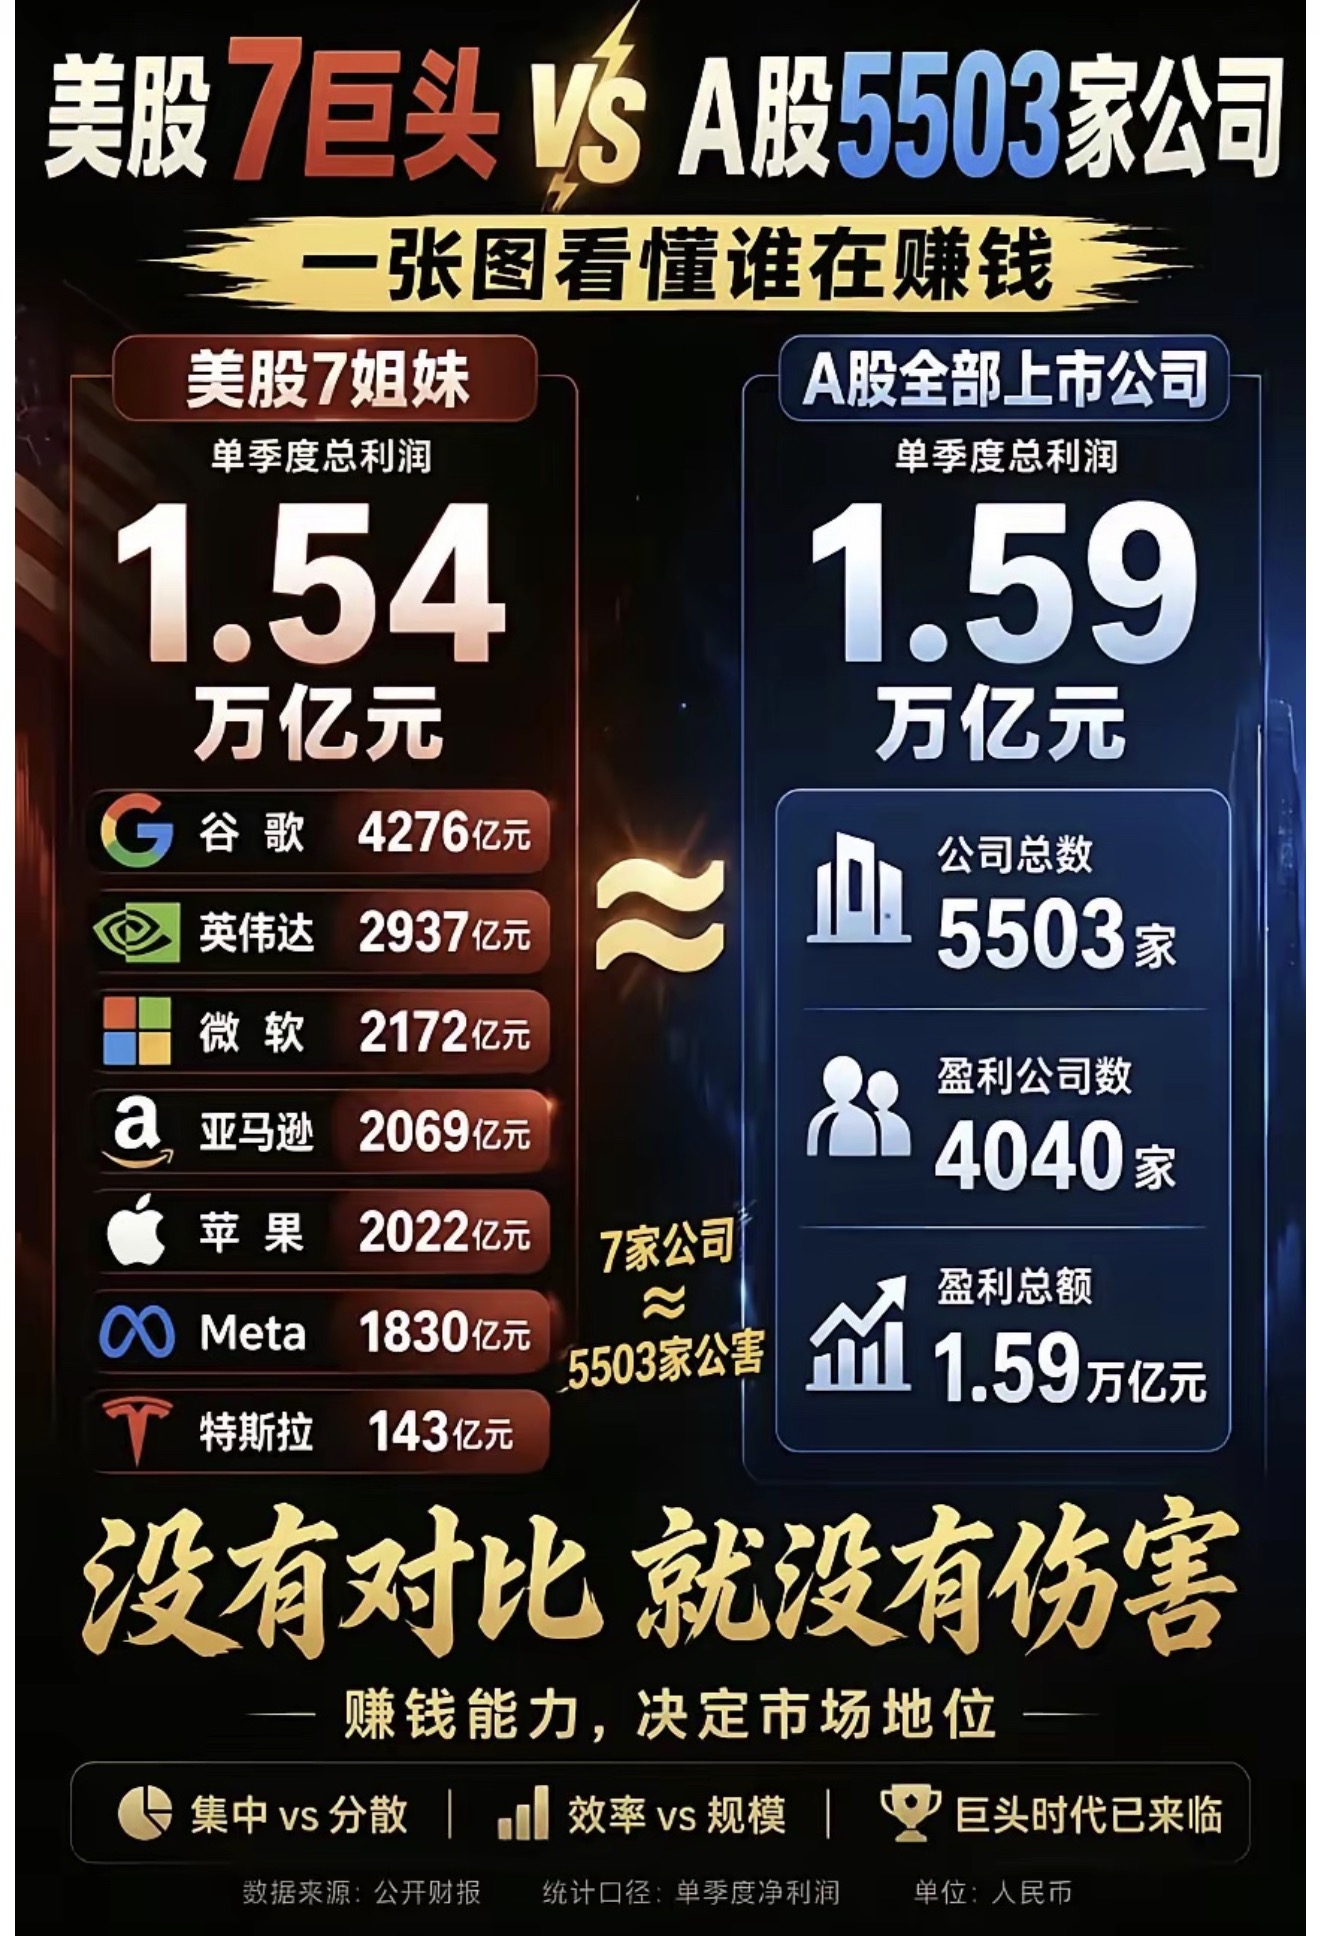
這張圖具有很強的視覺衝擊力,但在引用時需要說明邊界。A股1.59萬億元的數據對應2026年一季度約5503家公司的歸母淨利潤;美股七巨頭的合計數據則涉及不同財年截止日、匯率折算及個別公司季度口徑,不能簡單理解為完全同口徑的會計比較。它更適合作為觀察企業盈利集中度的訊號,而不是一張可以不加說明地直接使用的統計報表。
然而,即使對口徑作出調整,也不會改變它所揭示的基本事實:美國資本市場最具競爭力的地方,並不是擁有多少家上市公司,而是能夠持續產生一批利潤規模巨大、資本回報率高、全球競爭力強的超級企業。
與其爭論七家公司是否恰好等於5503家公司,不如追問一個更重要的問題:為什麼美國市場能夠不斷把小企業培育成世界級企業,而中國內地和香港資本市場擁有如此多上市公司,卻仍然缺少足夠多能夠主導全球產業、持續創造高額利潤的大企業?
這才是中國資本市場下一階段必須回答的問題。
一、ROE差距背後,是企業價值創造能力的差距
衡量一家上市公司是否真正有價值,不能只看收入規模、市值和融資額,更要看它使用股東資本創造利潤的能力。淨資產收益率,即ROE,回答的是一個最基本的問題:股東投入一元資本,企業一年能夠創造多少利潤。
根據不同統計時點和計算口徑,標普500成分股整體ROE大致處於接近20%的水平,納斯達克100由於科技巨頭權重較高,部分市場統計口徑甚至達到30%以上。相比之下,中證A500約為9%~10%,創業板指約為8%~9%,科創50受大量研發投入、部分企業尚未盈利以及成分調整影響,ROE明顯更低。
這些數據不能機械橫向比較。美國指數高度集中於盈利成熟的全球龍頭,中國科技板塊則包含大量仍處於投入期的企業;美國企業回購股份會縮小淨資產,從而抬高ROE;金融、能源和科技企業的資本結構也不相同。但即使把這些因素全部考慮進去,中美核心上市公司在資本效率、盈利質量和股東回報能力方面,仍然存在明顯差距。
標普500覆蓋約80%的美國可投資股票市值,本質上不是500家普通公司的平均集合,而是一套不斷吸收強者、淘汰弱者的動態篩選機制。納斯達克100同樣只納入在納斯達克上市、規模最大的非金融公司。指數本身就是市場競爭結果,而不是行政意義上的企業名錄。
因此,真正值得研究的不是「美國公司為什麼估值高」,而是「為什麼美國核心上市公司能長期維持更高的資本回報率」。估值差距只是結果,企業質量差距才是原因。
二、美國資本市場不是簡單地挑選大企業,而是參與製造大企業
今天的「美股七巨頭」並不是從一開始就如此強大。
亞馬遜上市時仍是一家虧損的網上書店,英伟达曾經只是規模有限的圖形晶片公司,谷歌上市時搜尋廣告的商業模式尚未完全成熟,Meta上市後也一度面臨移動互聯網轉型危機。特斯拉更曾長期虧損,並多次遭遇融資與產能壓力。
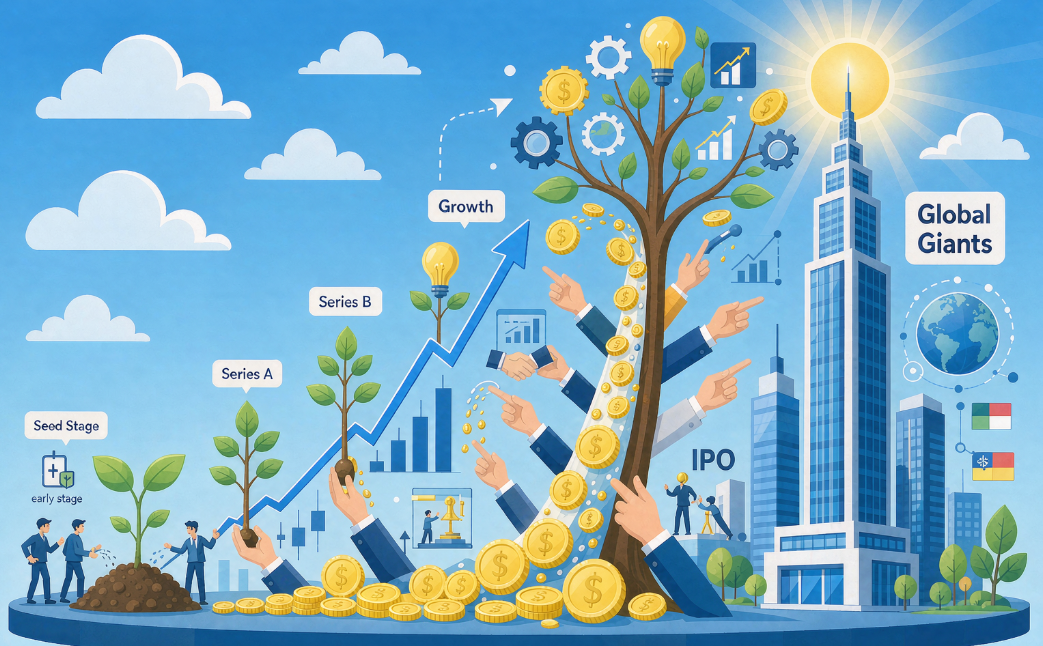
它們最終成為超級企業,當然首先源於技術、產品、企業家精神和組織能力,但資本市場也發揮了不可替代的作用。風險資本支持早期試錯,IPO提供長期資本,股票支付幫助企業收購技術和人才,股權激勵把員工與企業長期價值綁定,持續融資支持巨額研發和全球擴張,機構投資者則通過估值和治理壓力迫使企業提高資本效率。
這說明,一個成熟資本市場至少應當具備三種能力:發現未來企業、陪伴企業成長,以及及時淘汰失去競爭力的企業。只有入口,沒有成長機制和退出機制,市場最終只會積累越來越多平庸公司;只有融資功能,沒有併購重組、股權激勵、長期資本和治理約束,上市就可能由成長起點變成企業終點。
美國資本市場真正輸出的不是股票代碼,而是企業成長的基礎設施。
三、中國的問題不是企業數量不夠,而是大量企業上市以後仍然沒有長大
中國已經擁有全球數量最多、覆蓋行業最完整的上市公司群體之一。問題不再是「有沒有企業上市」,而是上市以後企業是否獲得了第二次成長。
一些企業上市前經營非常努力,上市以後卻把主要精力轉向維護殼價值、追逐熱點、跨界投資和短期市值表現。募集資金沒有轉化為產品、客戶和現金流,併購沒有形成協同,規模擴大沒有帶來利潤率提升,賬面資產增長沒有帶來ROE改善。
這類公司可能擁有收入,卻沒有利潤;擁有資產,卻缺少周轉效率;擁有融資能力,卻沒有資本配置能力;擁有上市地位,卻沒有成長為行業龍頭的組織能力。
因此,中國資本市場需要重新定義上市的意義。上市不是給企業頒發一張「成功證書」,而是把企業放進一個更嚴格的資本配置體系。上市公司不僅要接受資訊披露監管,更要回答幾個持續性問題:融資以後創造了多少新增利潤?併購以後ROE是否提高?研發支出是否轉化為產品和訂單?管理層是否把資本投入了回報率最高的領域?如果沒有高回報項目,是否應當分紅、回購或處置低效資產?
資本市場的核心功能,不是讓企業更容易拿到錢,而是讓資本流向最能夠創造價值的企業。
四、香港的優勢是融資與連接,短板是企業成長的「中間層」
香港更值得反思這一問題。
截至2025年底,香港交易所共有2686家上市公司,總市值約47.39萬億港元,其中內地企業1552家,占上市公司總數58%、占總市值約79%。香港並不缺上市公司,也不缺大型金融、互聯網、電訊、能源和消費企業。
但香港市場存在一個明顯斷層:頭部公司具備全球或全國競爭力,大量中小上市公司卻長期陷入低成交、低估值、低研究覆蓋和低資本回報的循環。它們已經上市,卻沒有形成從10億港元、30億港元走向100億港元、500億港元的穩定成長路徑。
恒生綜合指數的結構也說明了這種分化。截至2026年8月底,恒生綜合大型股指數市盈率約14.74倍,中小型股指數約20.46倍,小型股指數約33.59倍;但更高的市盈率並不必然代表更高質量,部分原因可能只是盈利基數偏低。同期大型及中型股約占相關主板市場市值的87.93%,資本和流動性仍然高度集中於頭部公司。
港交所推出「股東價值數據平台」,把ROE、市盈率、市淨率、股息率、派息率和股東總回報等指標集中展示,並允許企業與同行、行業和主要指數成分股比較,這是一個重要進步。平台採用加權平均和彙總口徑展示主板、GEM及恒生指數成分股的資本回報情況,目的正是讓企業資本效率變得可比較、可解釋和可質疑。
但透明度只能幫助市場發現問題,不能自動解決問題。香港下一步真正需要建設的,是上市之後的企業成長體系。
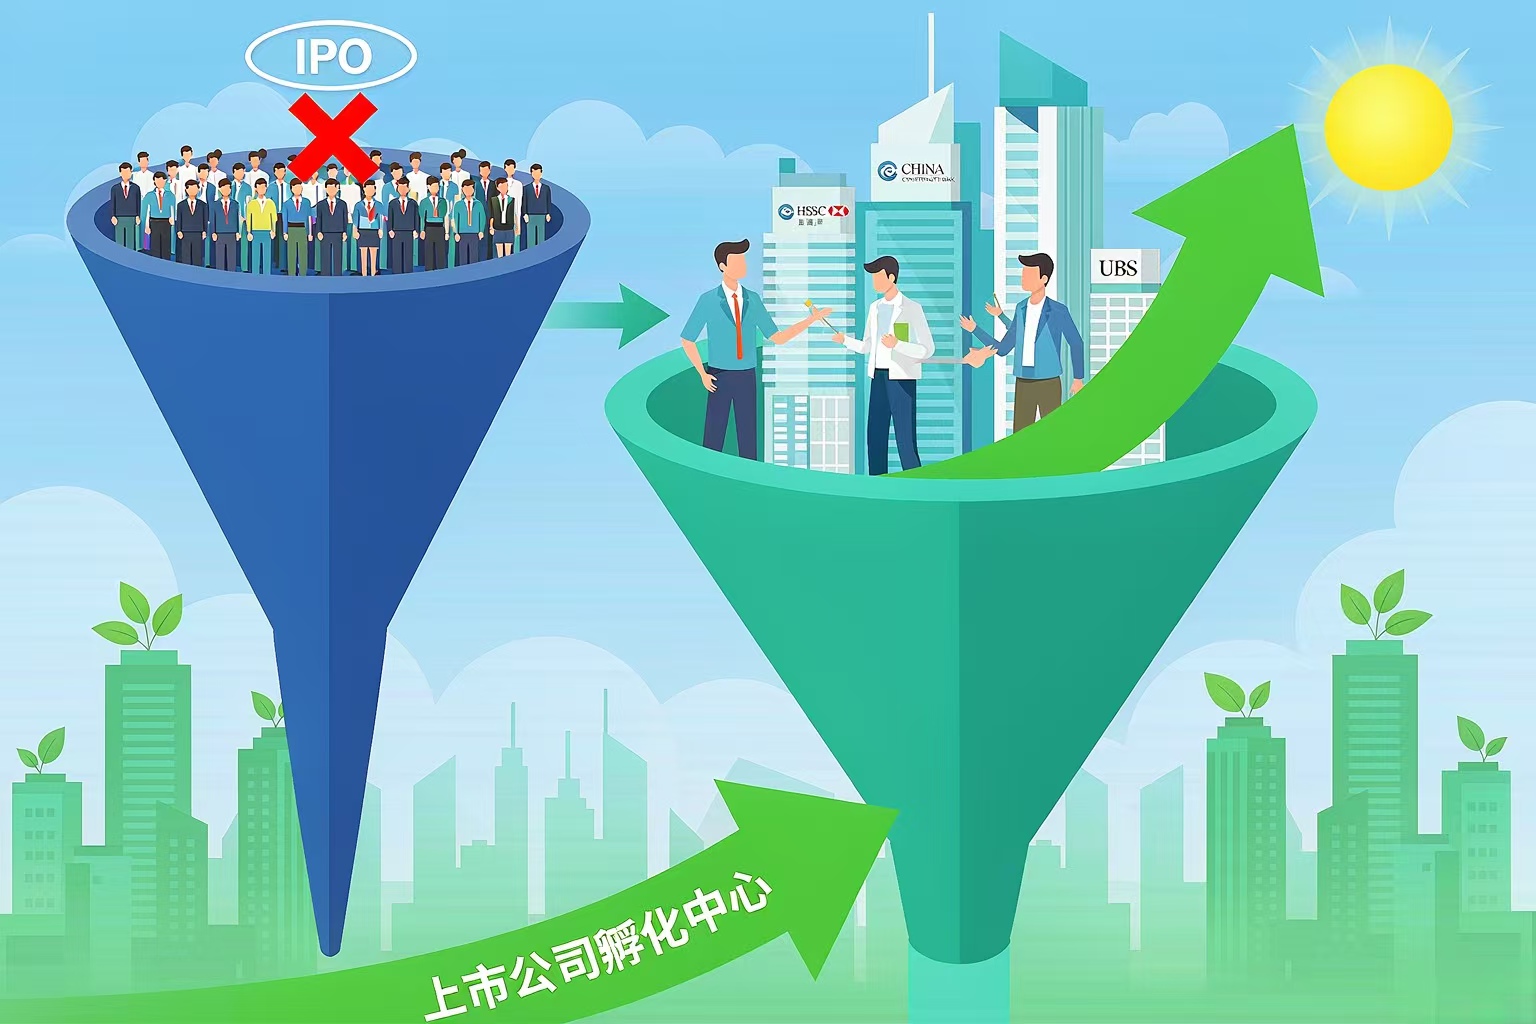
五、香港資本市場應從「上市中心」升級為「大企業培育中心」
香港過去最強的能力,是幫助企業完成上市和融資;未來必須增加一種更重要的能力:幫助上市公司借助資本市場完成產業整合和規模躍遷。
第一,要把併購重組變成中小上市公司成長的常規工具。對於行業高度分散、企業規模偏小的領域,單純依賴內生增長往往太慢。香港應當鼓勵有真實產業邏輯的橫向整合、縱向併購和跨境收購,讓上市公司利用股份、可轉債、基金和長期資本整合優質資產。併購的評價標準不能只是收入和市值是否擴大,而應看併購後利潤、現金流、市場份額和ROE能否提高。
第二,要建立上市公司全生命週期培育機制。交易所、投行、基金、行業協會、會計師和產業專家不應只在IPO前服務企業,而應圍繞上市後的三年、五年成長目標,幫助企業解決戰略、治理、融資、併購、國際化和投資者關係問題。香港真正缺少的不是上市輔導,而是「上市後成長輔導」。
第三,要發展真正的長期資本。企業從小到大,不可能完全依賴短期交易資金。養老金、保險資金、家族辦公室、主權基金和產業資本應當有更多機制參與中小上市公司的長期成長,但前提是企業必須提供可核驗的經營數據、治理標準和資本回報目標。
第四,要讓劣質平台及時退出。資本市場如果只負責增加上市數量,卻不能淘汰長期沒有主營業務、持續破壞股東價值的公司,優質企業就會被劣質供給稀釋。退市、重組和控制權市場不是資本市場的負面功能,而是資源重新配置的必要機制。
六、衡量資本市場成功的標準,應當從IPO數量轉向「大企業生成率」
未來評價一個資本市場,不能只看一年新增多少家IPO、募集多少資金,也不能只看指數短期漲了多少,更重要的是看:
十年前上市的小企業中,有多少成長為百億、千億市值公司;募集資金轉化出了多少利潤和現金流;併購重組產生了多少行業龍頭;上市公司整體ROE是否持續提高;中小企業能否通過資本市場獲得技術、人才、客戶和國際化能力。
IPO數量衡量的是市場入口,大企業生成率衡量的才是市場能力。
中國內地和香港都已經走過了「企業能不能上市」的階段,下一階段必須回答「上市以後能不能長大」。如果一家企業上市十年,收入、利潤、現金流和資本回報率仍然沒有實質提升,那麼無論它完成過多少次融資,都不能算資本市場培育成功。
七家公司與5503家公司的對比真正帶來的警醒,不是美國公司一定比中國公司優秀,更不是中國資本市場沒有價值。它提醒我們:國家之間資本市場競爭的最終結果,不體現在上市公司數量上,而體現在能否持續孕育出一批擁有全球市場、核心技術、強大現金流和高資本回報率的企業。
香港要建設國際金融中心,更要建設國際企業成長中心。資本市場最高級的能力,從來不是把一家小企業送進交易所,而是讓它進入交易所以後,仍然能夠持續成長,最終成為真正的大企業。
(作者為香港中小上市公司協會主席)

評論