





席春迎&李靖丨從流量帝國到AI帝國:字節跳動能否躋身全球市值Top5?

 席春迎
2026.10.18 10:15:35
 字號:
序言:從5500億美元到全球前五,還有多遠?
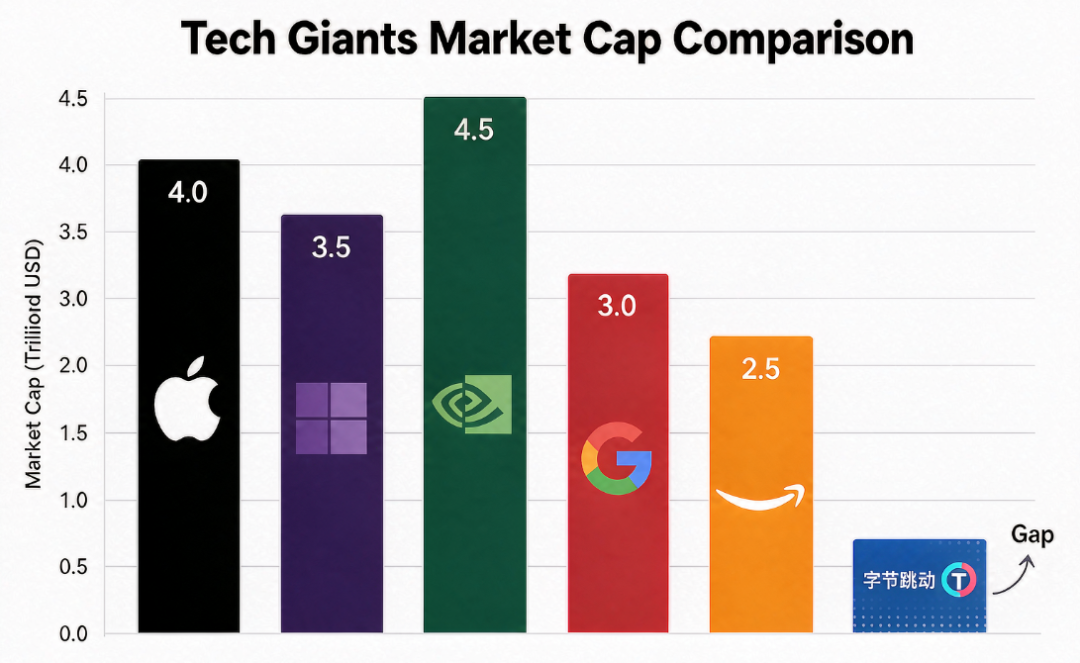
截至2026年10月12日,全球市值前列的公司仍由人工智能和大型科技平台主導:英偉達市值約5.49萬億美元,蘋果約5.01萬億美元,Alphabet和微軟均超過4萬億美元,排名第五附近的亞馬遜約2.85萬億美元。
與之相比,字節跳動最近較有公信力的私募交易估值約5500億至6000億美元。這意味着,字節跳動如果要進入全球市值前五,價值至少還需要增長四至五倍。單看這個距離,答案似乎是否定的,但如果把時間拉長到十年,並觀察字節跳動正在從廣告和短視頻平台轉向人工智能基礎設施與智能應用平台,這個可能性就不能輕易排除。
我的判斷是,字節跳動確實是目前最有可能進入全球最高市值梯隊的中國科技企業之一,但它要完成的不是把抖音再做大一點,而是完成一次公司性質的躍遷:從分發內容和注意力,轉向分發模型、工具、服務和智能,只有形成第二甚至第三個高利潤引擎,全球前五才會從想像變成可以計算的路徑。
一、字節已經擁有世界級公司的第一塊底盤
世界級公司的起點,通常不是產品數量,而是一個足夠大、足夠持續的現金流核心,而字節跳動已經具備這一條件。媒體估計其2025年收入約2000億美元、淨利潤約420億美元,2026年上半年收入超過1200億美元。即使考慮人工智能投入導致利潤短期承壓,這一經營規模也已經接近全球大型科技平台。
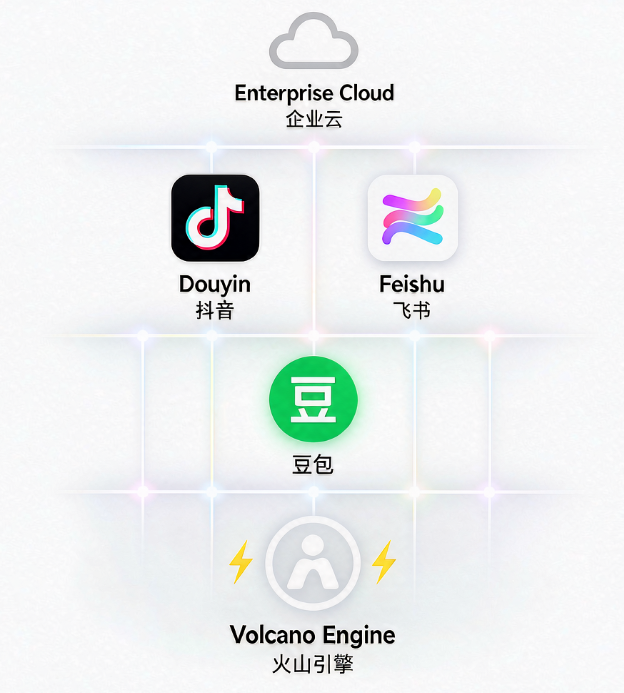
更重要的是,字節跳動擁有少數中國企業真正建立起來的全球消費者網絡。公司產品覆蓋全球150個國家和地區、75個語種;抖音和TikTok控制內容發現入口,剪映和CapCut連接內容生產,抖音電商、TikTok Shop和生活服務進入交易環節,飛書和火山引擎則向企業市場延伸。它不是依靠單一國內牌照獲得規模,而是在不同市場中驗證了產品和組織的全球複製能力。
抖音生態的意義也不僅是「流量大」。傳統互聯網平台主要承接用戶已經形成的需求,字節跳動的推薦系統則擅長發現用戶尚未明確表達的興趣,內容、廣告和電商由此被放進同一個發現機制中。TikTok Shop在2025年第三季度全球商品交易額約190億美元,已經接近同期eBay。對於未來的商業競爭,這種從內容發現直接進入交易的能力,可能比單純擁有更多頁面訪問量更有價值。
但第一條增長曲線也有明顯邊界。廣告收入會受到經濟周期和用戶時間上限約束,電商與本地生活要面對激烈競爭,內容平台還必須長期承擔安全、版權和未成年人保護成本——換言之,僅靠現有流量業務,字節跳動可以成為世界級大公司,卻很難自然增長到三萬億美元。
二、第二次躍遷:從分發內容到分發智能
字節跳動進入人工智能並不是一次與原有業務無關的跨界。它過去十多年最擅長的事情,是在海量內容與海量用戶之間進行實時匹配;生成式人工智能和智能體要解決的,則是在海量知識、工具和任務之間,為個人和企業選擇最合適的答案與行動。底層問題仍然是理解需求、組織供給和持續反饋,只是分發對象從內容變成了智能。
目前,字節跳動已經搭建出較完整的人工智能技術棧:Seed團隊負責基礎模型和多模態研究,豆包佔據消費者入口,火山引擎向企業輸出模型與雲服務,Seedance和剪映進入視頻生產,芯片和數據中心投入則試圖控制算力成本。英國《金融時報》報道稱,字節跳動2026年計劃安排約1600億元人民幣人工智能資本開支;路透社也報道說,豆包在2026年春節期間單日活躍用戶一度超過1億。
這套布局最值得關注的地方,是字節跳動同時擁有模型、應用、分發和商業化場景。許多模型公司缺少用戶入口,傳統互聯網平台又未必擁有領先模型,字節跳動則試圖把兩端連接起來。如果豆包成為個人智能入口,火山引擎成為企業人工智能平台,Seedance和CapCut成為全球創作工具,抖音和TikTok繼續承擔分發與交易,字節跳動就可能從社交媒體估值邏輯轉向「人工智能平台+雲服務+全球消費生態」的估值邏輯。
真正的挑戰是,這一轉型需要極其龐大的資本投入,而且人工智能用戶規模並不等於商業收入。豆包能否收費、企業客戶是否願意長期使用火山引擎、模型能力能否形成穩定毛利、芯片和數據中心投資能否獲得足夠利用率,這些因素決定了AI究竟是第二利潤中心,還是長期吞噬現金流的戰略防禦。
三、進入全球前五,需要完成三次結構性變化
第一,是利潤結構的變化。以全球第五名約2.85萬億美元市值為參照,如果市場給予25倍市盈率,公司需要超過1100億美元年利潤;即使給予30倍,也需要接近950億美元。字節跳動目前約400億至500億美元的利潤基礎並不弱,但仍需再增長一倍以上。這個增量不能只來自更多廣告,而應來自雲服務、人工智能訂閱、智能體交易、創作工具和全球電商等新的高質量收入。
第二,是公司治理和全球信任的變化。世界級跨國公司不僅要擁有全球用戶,還要讓不同市場的消費者、監管機構、商業夥伴和長期資本相信其數據治理、內容責任、知識產權和公司治理。技術越深入個人生活和企業決策,信任成本越高。字節跳動如果希望獲得與美國大型科技公司相近的估值倍數,必須把全球合規從被動成本變成長期競爭力。
第三,是資本配置方式的變化。字節跳動過去在教育、遊戲和虛擬現實等領域也經歷過高成本試錯,2026年又出售了遊戲公司沐瞳科技。大公司有能力同時下注,但業務越多,越容易出現資源爭奪、內部重複和低效擴張。進入全球前五的公司,通常不是「什麼都做」,而是能夠持續識別最重要的技術拐點,並及時停止回報不足的項目。
因此,字節跳動未來的關鍵指標不只是收入增速,還包括人工智能收入佔比、資本開支回報率、自由現金流、海外利潤和新業務退出紀律。規模可以由增長堆出來,世界級市值卻必須由長期資本回報支撐。
四、中國也能誕生超級公司,但不能過早慶祝
字節跳動的出現說明,中國企業並非只能依靠製造成本或國內市場規模參與全球競爭,龐大的用戶市場、豐富的應用場景、工程師供給、數字化基礎設施和快速產品疊代,為平台型企業提供了獨特土壤。字節跳動進一步證明,中國公司可以創造全球消費者主動選擇的產品,而不是只做跨國公司的供應商!
但世界級企業不能依靠「中國故事」自動獲得世界級估值。真正的全球公司必須在產品、技術、治理和社會責任上同時達到國際標準。短視頻算法可以迅速擴大影響,也可能放大沉迷、虛假信息和版權爭議;視頻生成模型可以降低創作門檻,也可能衝擊影視版權和人格權。企業創造的外部性越大,承擔的治理責任也越大。
還需要避免另一種誤區:把市值排名當作企業成功的唯一標準。市值前五代表資本市場對未來現金流和壟斷性能力的高度定價,卻不等於企業對社會的全部價值。字節跳動要成為真正有影響力的跨國公司,不僅要證明自己能獲得更多用戶和利潤,還要證明其技術能夠提高生產率、擴展創造機會,並在全球範圍內建立可持續的信任。
結語:真正的門檻,是從全球產品走向全球制度
字節跳動進入全球市值前五,並非一個可以輕易實現的目標。按今天的門檻計算,它需要在現有估值基礎上增長數倍,並把利潤提高到接近千億美元級別。僅靠抖音、TikTok和廣告業務,這條路很難走完;如果人工智能、雲服務、創作工具和全球交易形成新的利潤曲線,可能性就會顯著提高。
我之所以認為它有潛力,不是因為市場流傳的「商業帝國」估值表,而是因為字節跳動已經同時擁有全球分發網絡、強勁現金流、人工智能技術棧和持續孵化產品的組織能力——這四項能力在同一家公司中並不常見。
但潛力不等於必然,決定其最終上限的可能不再是算法能否多留住用戶幾分鐘,而是能否把技術領先轉化為長期資本回報,把全球影響力轉化為全球信任。中國當然有可能誕生進入世界最高市值梯隊的公司,真正的標誌不是它來自中國,而是全球消費者、企業和資本在充分選擇之後,仍然願意長期使用它、依賴它並為它付費!
(本文作者席春迎博士為香港中小上市公司協會主席,李靖為星火傳媒創始人、董事長。)
資料與口徑說明:數據口徑截至2026年10月12日。全球市值和字節跳動私募估值會隨市場變化;字節跳動經營數據主要來自媒體援引知情人士的估算。文中關於進入全球市值前五的判斷屬於長期情景分析,不構成投資建議。
1、公開市場即時行情:英偉達、蘋果、Alphabet、微軟、亞馬遜市值(截至2026年10月12日)
2、路透社,2026年2月25日:字節跳動私募交易估值約5500億美元
3、《華爾街日報》,2026年9月:字節跳動2025年及2026年上半年收入利潤估算
4、字節跳動官方網站:全球覆蓋、產品體系、員工規模與企業文化
5、《金融時報》:字節跳動2026年計劃投入約1600億元人民幣建設AI能力
6、路透社,2026年2月25日:豆包春節期間單日活躍用戶突破1億
7、路透社,2026年3月20日:字節跳動出售沐瞳科技
8、 Wired:TikTok Shop第三季度全球GMV約190億美元

評論